Зачем вообще нужны «расписания» по финансовым регуляциям
Если вы работаете с финансами в нескольких юрисдикциях, у вас есть два варианта:
- жить в вечном пожарном режиме и узнавать о новых требованиях из писем от банка или штрафных уведомлений;
- или заранее видеть «расписание» — когда и какие нормы вступают в силу, что меняется и сколько у вас времени на адаптацию.
Под «расписанием» я здесь имею в виду не только календарь дат, но и структурированный обзор: какой закон, какой регулятор, что именно нужно делать бизнесу и к какому дедлайну.
Особенно это больно чувствуется, когда речь идёт про финансовые регуляции разных стран 2025 года и дальше: одни регуляторы подтягивают требования по AML/KYC, другие — по отчётности, третьи — по защите потребителей. Всё это накладывается друг на друга и превращается в коктейль, который легко перепутать.
Основные источники: где смотреть изменения и даты вступления в силу
1. Официальные сайты финансовых регуляторов
Самый надёжный, но не всегда удобный источник — это сами регуляторы:
- центробанки;
- комиссии по ценным бумагам;
- надзорные органы по страхованию, пенсиям, платежам и т.п.
У большинства есть:
- раздел «Документы», «Регулирование» или «Нормативные акты»;
- календарь планируемых консультаций и публикаций;
- новости о вступлении в силу уже принятых актов.
Примеры:
- ЕС — European Banking Authority (EBA), ESMA, EIOPA. У них есть «implementation timelines» по ключевым регламентам (например, CRR/CRD, MiCA, DORA).
- США — Federal Reserve, SEC, CFTC, FinCEN. Публикуют Final Rules с точными датами вступления в силу и переходными периодами (иногда 6–24 месяца).
- Великобритания — FCA и Prudential Regulation Authority. У FCA есть «Handbook» и отдельные страницы с календарём изменений.
- Сингапур — Monetary Authority of Singapore (MAS), часто публикует consultation papers и отдельные timelines по внедрению.
Проблема очевидна: если вы работаете в 10–15 странах, держать по вкладке на каждый регулятор и ежедневно их мониторить — нерабочая история.
Тем не менее, под каждую важную для бизнеса страну стоит завести хотя бы базовый ручной мониторинг.
---
Кейс 1: Банк пропустил переходный период
Региональный финтех-банк в Восточной Европе пропустил изменение по раскрытию комиссий для потребкредитов. Регулятор заранее, за 9 месяцев, опубликовал новое постановление и чёткое расписание:
- дата публикации;
- дата вступления в силу;
- конец переходного периода.
Команда комплаенса реагировала только на рассылки от ассоциации банков, но именно это письмо ушло в спам. В результате:
- на старых формах договоров банк «протянул» ещё 4 месяца сверх переходного периода;
- проверка выявила несоответствие;
- штраф около 150 000 евро плюс обязательство перерассчитать условия для части клиентов.
Ирония в том, что на сайте регулятора уже год висела удобная платформа мониторинга нормативных актов финансовых регуляторов, где это изменение было в отдельном блоке с датами. Никто из сотрудников туда просто не заходил.
Вывод простой: даже если вы планируете использовать платные сервисы, официальные источники надо знать поимённо и хотя бы раз в месяц ими пробегаться.
---
2. Международные организации и наднациональные регуляторы
Для международных групп важно понимать, куда вообще движется международное финансовое регулирование, требования для компаний, а не только локальные законы.
Куда смотреть:
- Базельский комитет по банковскому надзору (BCBS) — публикует стандарты, рекомендации и целевые сроки внедрения (Basel III, FRTB и т.д.).
- FATF — не даёт конкретных национальных дат, но задаёт рамки по AML/CFT; после очередного отчёта многие страны поджимают свои сроки.
- ЕС — директивы и регламенты с прямыми датами:
- пример: MiCA (криптоактивы) с применимостью отдельных разделов в 2024–2025 годах;
- DORA (операционная устойчивость в цифровой сфере) с ключевыми требованиями с 17 января 2025.
- IOSCO и IAIS — для рынков ценных бумаг и страховщиков соответственно, формируют планки для национальных регуляторов.
Это не заменит локальное расписание, но помогает заранее увидеть, что через 1–3 года «прилетит» в национальное законодательство и где именно будет больно.
---
3. Правовые и отраслевые порталы
Во многих странах есть национальные базы законов и подзаконных актов:
- Германия — Bundesgesetzblatt + портал Gesetze im Internet;
- Франция — Legifrance;
- США — Federal Register + Code of Federal Regulations;
- Россия — Официальный интернет-портал правовой информации + специализированные правовые системы.
У таких порталов обычно есть:
- указание дат:
- принятия;
- официального опубликования;
- вступления в силу;
- окончания переходных периодов;
- текст со сравнительными редакциями «до» и «после».
Плюс отраслевые медиа:
- профпорталы по финтеху, банкам, страховщикам;
- бюллетени адвокатских и консалтинговых фирм.
Они часто делают человеческие обзоры: не только когда и что вступает в силу, но и как это повлияет на продукт, IT, отчётность.
---
Платные сервисы и подписки: когда без этого уже никак
4. Глобальные базы данных и подписные сервисы
Когда бизнес работает в 5+ юрисдикциях, большинство компаний переходят на базу данных финансовых регуляций по странам (подписка) — иначе нагрузку просто не выдержать.
Чем полезны такие решения:
- собирают акты из десятков регуляторов и законов в одном интерфейсе;
- добавляют теги: AML, платежи, кредитование, страхование, инвестиции;
- показывают таймлайн: проект → публичное обсуждение → финальная версия → вступление в силу → конец grace period;
- позволяют фильтровать: по стране, типу организации, размеру, лицензии.
Типичный функционал:
- ежедневные / еженедельные email-дайджесты;
- приоритет по критичности изменений;
- комментарии юристов по практическому применению;
- интеграции с внутренними системами GRC / риск-менеджмента.
---
Кейс 2: Как международный финтех сэкономил на неочевидных странах
Крупный платёжный провайдер работал в 14 странах Европы и Азии. Основной фокус был на ЕС и Великобритании, там всё было более-менее под контролем.
Но в 2022–2023 годах компанию начали серьёзно поджимать:
- изменение требований к лицензированию в одной из азиатских стран;
- новые правила по хранению клиентских средств в другой;
- усиление требований к отчётности в третьей.
Локальные консультанты каждый раз подключались в режиме SOS и выставляли серьёзные счета. Когда сделали годовой анализ, оказалось:
- на разовые консультации и «срочную» правку документов ушло более 400 000 евро;
- при этом многие изменения были анонсированы за 6–12 месяцев до вступления в силу.
После перехода на специализированный онлайн сервис для отслеживания изменений финансового законодательства с глобальным покрытием:
- настроили алерты только по странам присутствия;
- завели тематические потоки: AML, платежи, лицензирование, банки-партнёры;
- раз в месяц проводили внутренний «регуляторный комитет» и разбирали, что придёт в ближайшие полгода.
Через год:
- расходы на внешних юристов снизились примерно на 35 %;
- ни одного штрафа за несвоевременное внедрение;
- запуск новых продуктов стали планировать, учитывая заведомо известные будущие ограничения.
Секрет был не в каком-то чудо-сервисе, а в том, что появилось понятное расписание, а не вечный хаос.
---
5. Регтех-платформы и специализированный софт
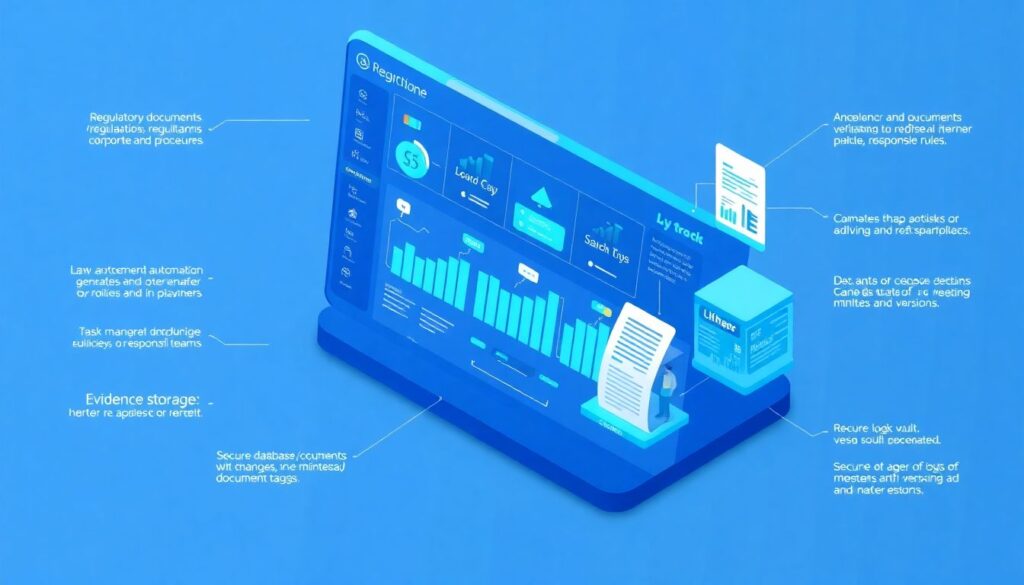
Кроме базовых подписных систем, есть более «тяжёлые» решения — RegTech-платформы, которые:
- связывают нормативные акты с конкретными внутренними политиками и процедурами;
- автоматически создают задачи ответственным командам;
- хранят доказательства внедрения (лог изменений, протоколы, версии документов).
Технический блок (кратко, без фанатизма):
- Источники данных: API к национальным реестрам, веб-скрейпинг сайтов регуляторов, партнёрство с локальными юрфирмами.
- Нормализация: все акты приводятся к единому формату (метаданные: страна, регулятор, тема, статус, даты).
- Маппинг требований: каждая статья / пункт регуляции привязывается к:
- внутренней политике;
- контролю;
- процессу;
- системе (например, AML-модуль, биллинг, CRM).
- Аудит-трейл: фиксируется, кто и когда просмотрел изменение, кто назначен ответственным, когда выполнено, что поменяли.
Такие системы дороже (счёт идёт на десятки тысяч долларов в год), но для банков и крупных финтехов это уже почти стандарт де-факто.
---
Как руками выстроить «расписание регуляций», если сервисов пока нет
6. Базовый подход для небольших компаний
Если вы стартап или небольшая организация и пока не готовы к дорогим подпискам, всё равно можно навести порядок.
Минимальный набор шагов:
- Определите юрисдикции, в которых вы:
- уже работаете;
- собираетесь запускаться в ближайшие 12–18 месяцев.
- Назначьте ответственных:
- юридический блок;
- комплаенс;
- если этих функций нет — конкретного менеджера.
- Составьте перечень регуляторов по каждой стране:
- центробанк;
- регулятор рынка ценных бумаг / платежей / страхования;
- министерства финансов и налоговые органы (часто тоже задают финансовые требования).
- Заведите простой, но живой «календарь регуляций»:
это может быть обычная CRM-доска или общий документ.
Что фиксировать в карточке:
- страна и регулятор;
- название акта и ссылка на официальный источник;
- ключевые требования;
- дата публикации;
- дата вступления в силу;
- переходный период (если есть);
- кто в компании «владелец» изменений (продукт, юристы, IT, риск).
---
Кейс 3: Стартап на три страны и один Google Sheet
Финтех-стартап из Восточной Европы вышел сразу на три рынка: локальный + ЕС + одна страна в Латинской Америке. Денег на дорогие регуляторные платформы не было, юрист — один на полставки.
Они сделали так:
1. Завели общий Google Sheet с вкладками по странам.
2. На каждую страну:
- собрали список регуляторов;
- указали ссылки на разделы «Regulation» / «Publications».
3. Раз в две недели:
- юрист просматривал свежие документы;
- заносил потенциально релевантные в таблицу;
- отмечал цветом приоритет: высокий / средний / низкий.
4. Раз в месяц на общем созвоне:
- разбирали 3–5 ключевых изменений;
- планировали, что надо поправить в продукте или документах.
Через год, когда они вышли ещё на две страны и привлекли серьёзный раунд инвестиций, переход на платную систему мониторинга стал логичным продолжением, а не попыткой потушить пожар. При этом базовая дисциплина работы с «расписанием» у команды уже была.
---
Где искать удобные инструменты и на что смотреть при выборе
7. Критерии выбора сервиса для мониторинга
Если вы ищете готовый онлайн сервис для отслеживания изменений финансового законодательства, обратите внимание на несколько практических моментов:
- Покрытие стран и тем
Не всем нужны 120 стран. Иногда достаточно 5–10, но с глубоким погружением по темам (AML, платежи, инвестиции).
- Глубина детализации
Есть ли только новости «принят такой-то закон», или есть:
- разбор требований;
- сроки;
- что именно нужно сделать в процессах.
- Формат оповещений
Почта, мессенджеры, интеграция с Jira / Trello / корпоративным мессенджером.
- История и архив
Возможность увидеть, как менялось регулирование за 3–5 лет — важно для проверок и расследований.
- Фильтры и персонализация
Чтобы не утонуть в потоке, критично уметь отсечь всё не относящееся к вашему бизнесу.
---
Технический блок: как такие сервисы «понимают», что вам важно
Под капотом большинство современных систем используют:
- ключевые слова и тематические словари («payment institution», «e-money», «outsourcing», «crypto-assets» и т.п.);
- онтологии: связи между понятиями (платёжная организация → лицензирование → PSD2 → сильная аутентификация);
- настройки профиля компании:
- типы лицензий;
- виды продуктов;
- объём операций;
- география.
При появлении нового акта система:
1. разбирает текст (NLP);
2. тэгирует по темам;
3. сравнивает с вашим профилем;
4. присваивает приоритет и решает, нужно ли отправлять уведомление.
Это не магия, а нормальная для 2020-х годов автоматизация.
---
Особенности 2025 года: что особенно важно не пропустить
8. Новая волна требований и усиление контроля
Ближайшие годы будут богаты на изменения, и именно поэтому финансовые регуляции разных стран 2025 вызывают так много вопросов у бизнеса:
- продолжение внедрения требований по операционной устойчивости (DORA, аналогичные инициативы в других регионах);
- рост внимания к криптоактивам и провайдерам связанных сервисов (лицензирование, резервирование, отчётность);
- ужесточение правил по защите потребителей (раскрытие комиссий, прозрачность маркетинга, поведение при взыскании задолженности);
- новые подходы к ESG-отчётности и зелёному финансированию.
Для многих компаний это означает одновременное изменение нескольких блоков: IT, комплаенс, продукт, риск-менеджмент. Без нормального расписания по датам и переходным периодам легко допустить критическую ошибку.
---
Как увязать международные стандарты и локальные требования
Международное финансовое регулирование, требования для компаний задают рамку, но деталей всегда больше в национальном праве. Практическая схема:
- Сначала смотрите, какие наднациональные акты и стандарты на вас влияют:
- ЕС (если работаете в Европе или с европейскими клиентами);
- стандарты FATF (если банковские или платёжные операции);
- Базель для банковской группы.
- Затем уже по странам:
- какие законы и подзаконные акты «переводят» эти стандарты в конкретные нормы;
- какие сроки адаптации и исключения ранних / поздних применений.
Так вы видите не набор несвязанных законов, а цепочку: от глобальной тенденции → до конкретной даты и задачи у продукта или IT.
---
Как выстроить устойчивую систему мониторинга в компании
9. Организационная часть: кто за что отвечает
Частая ошибка — назначить одного «ответственного по регуляциям» и считать, что проблема решена. По факту нужно распределить роли:
- юристы: читают акты, формируют правовые выводы;
- комплаенс: переводит требования в политики и процедуры;
- риск-менеджмент: оценивает влияние на риски;
- IT/продукт: изменения в системах и интерфейсах;
- бизнес: проверяет, что изменения не убили экономику продукта.
Хорошая практика — завести небольшой регуляторный комитет, который хотя бы раз в квартал смотрит:
- какие изменения точно вступят в силу в следующие 6–12 месяцев;
- какие проекты уже запущены по их внедрению;
- где есть риски не успеть.
---
Технический блок: минимальный стек инструментов
Даже если у вас нет сложной RegTech-системы, уже можно выстроить неплохую основу, используя:
- календарь (Google / Outlook) для ключевых дедлайнов по странам;
- общую доску задач (Jira, Trello, Asana) с колонками:
- «Отслеживаем»;
- «Анализируем»;
- «Внедряем»;
- «Завершено»;
- общий репозиторий документов (Confluence, Notion, SharePoint) с:
- описанием требований;
- ссылками на первоисточники;
- внутренними политиками и инструкциями.
Главное — чтобы это работало как единая система, а не разрозненные файлы и письма.
---
Итоги: как не утонуть в регуляциях и не переплатить за ошибки
Если свести всё к краткому чек-листу, чтобы понимать, где смотреть расписания по финансовым регуляциям в разных странах и как ими пользоваться:
- Знайте официальные источники по каждой ключевой стране: сайты регуляторов, правовые порталы, наднациональные организации.
- Используйте хотя бы одну централизованную точку учёта: таблица, доска задач, внутренняя база — неважно, но она должна быть общей и живой.
- По мере роста подключайте специализированные сервисы:
- от простой email-подписки на обзоры до полноценной базы данных финансовых регуляций по странам (подписка);
- а затем — полноформатную платформу мониторинга нормативных актов финансовых регуляторов.
- Не забывайте про организационную сторону: роли, процессы, комитеты, чтобы информация не зависала «в воздухе».
- Смотрите на изменения заранее: 6–18 месяцев горизонта часто достаточно, чтобы внедрять всё планово, а не в режиме «вчера».
И самое важное: «расписание регуляций» — это не про красивый календарь для галочки. Это про реальные деньги, которые вы либо платите в виде штрафов и авралов, либо инвестируете в нормальную систему мониторинга и спите заметно спокойнее.